
実家を相続してから、ずっとそのままになっている空き家。
「とりあえず、このままで」と思っているうちに、何年も経ってしまう。そういう方は、少なくありません。
固定資産税の通知が届くたびに、「いつかは」と思いながら、具体的に何から始めればいいのか分からない。それも、よくあることです。
責められることでは、ありません。
「3,000万円特別控除」という言葉は聞いたことがあっても
相続した空き家を売ったとき、譲渡所得から最高3,000万円を差し引ける制度があります。
名前だけは聞いたことがある、という方も多いのではないでしょうか。
この制度、実は適用期限が決まっています。
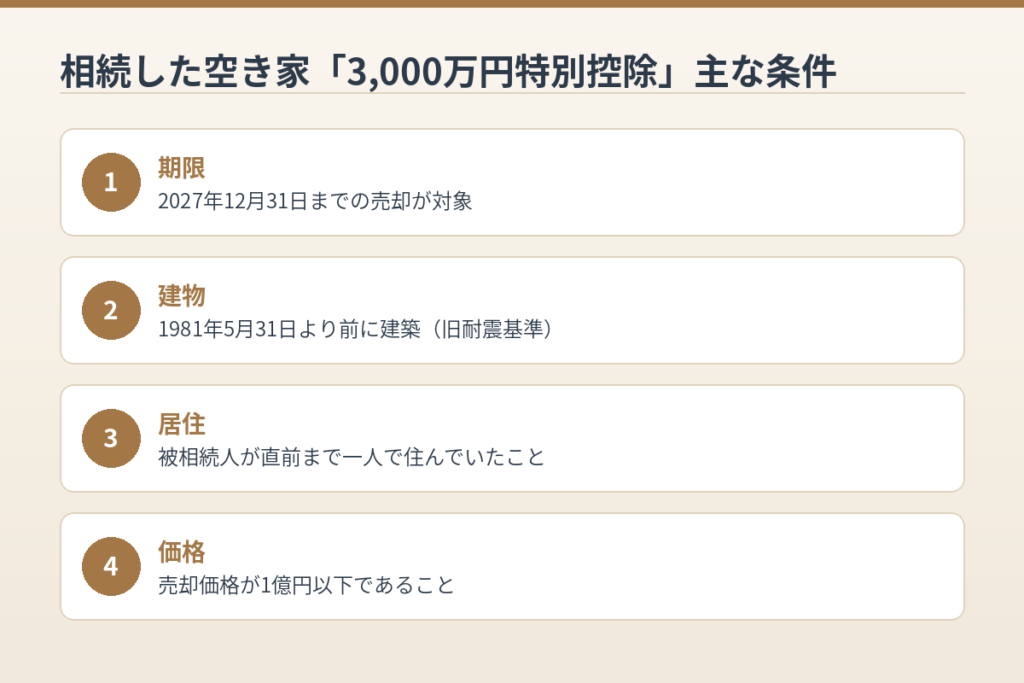
今のところ、2027年(令和9年)12月31日までの売却が対象です。
相続が開始した日から3年を経過する日の属する年の12月31日までに売る、という期限もあります。
対象になる建物にも、条件があります。
1981年5月31日より前に建てられた、旧耐震基準の家屋であること。
被相続人の方が、亡くなる直前までそこに一人で住んでいたこと(老人ホームに入っていた場合などは、一定の条件で対象になります)。
相続してから売るまでの間、誰かに貸したり、事業に使ったりしていないこと。
売却価格が1億円以下であること。
こうして並べると、条件が多いように感じるかもしれません。
大阪・寝屋川市でも、他人事ではありません
空き家は、放っておくほど傷みます。
傷むほど、直すための費用もかさみます。
相続する人が増えれば増えるほど、「売ろう」という話もまとまりにくくなります。
この制度は、そうなる前に空き家を手放しやすくするために、国が用意したものです。
実は、国土交通省が2026年8月、この制度をさらに4年延長する方向で、税制改正の要望を出しました。
対象になる家屋の築年数の条件を緩めることや、家族信託を使って実家を引き継いだ場合も対象に含めることも、検討されています。
今後、年末の税制改正大綱で、正式な方向性が示される見通しです。
私たちの会社も、この大阪府寝屋川市にあります。地元でご相談をお聞きしているからこそ、この動きは他人事に思えません。
でも、慌てて売る必要はありません
ここまで読むと、「早く売らないと」と焦ってしまうかもしれません。
でも、慌てなくて大丈夫です。
期限があることと、今すぐ決めなければいけないことは、別の話です。
小規模宅地等の特例と一緒に使える場合もありますが、その土地を相続税の申告期限まで持っておく必要があるケースもあります。
相続してすぐに売ってしまうと、かえって他の特例が使えなくなることもあるのです。
まずは、ご実家が制度の対象になるかどうか。
それを確認するところから始めれば、十分です。
売ると決めるかどうかは、それからゆっくり考えればいいことです。
まずは、状況を話すことから
3,000万円特別控除も、小規模宅地等の特例との関係も、実際に使えるかどうかは、家ごとに事情が違います。
一人で調べて、一人で悩まなくて大丈夫です。
まずは、いまの状況を話してみる。
それだけでも、ずいぶん見通しが立ちます。